Od 1 stycznia 2027 roku przedsiębiorców czeka kolejna zmiana związana z Krajowym Systemem e-Faktur. Tym razem nie chodzi o wystawianie faktur, ale o ich opłacanie. Przy określonych przelewach za faktury trzeba będzie obowiązkowo podawać numer nadany przez KSeF.
Co to oznacza w praktyce? Czy dotyczy każdego przedsiębiorcy? Co w przypadku zapomnienia numeru lub pomyłki w tytule przelewu? I najważniejsze – czy urząd skarbowy będzie mógł za to ukarać?
Wyjaśniamy.
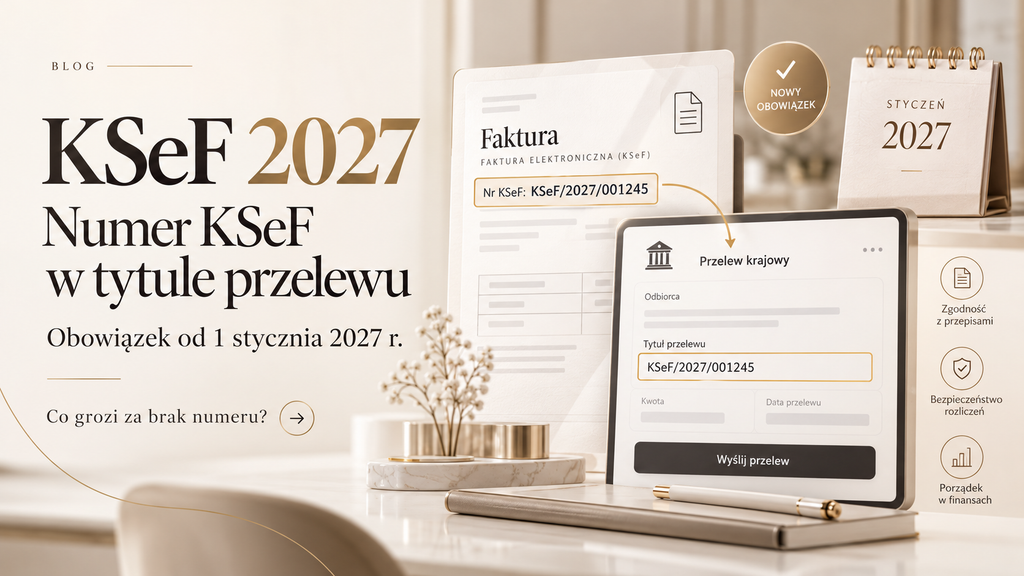
Od 1 stycznia 2027 r. zwykły numer faktury może nie wystarczyć
Dotychczas przedsiębiorcy przy wykonywaniu przelewów najczęściej wpisywali numer faktury nadany przez sprzedawcę, np. FV 125/12/2026.
Od 1 stycznia 2027 r. w określonych przypadkach taki opis nie będzie już wystarczający.
Zgodnie z art. 108g ustawy o VAT, podczas regulowania należności za faktury objęte nowymi przepisami konieczne będzie wskazanie:
- numeru identyfikującego fakturę w KSeF – przy płatności za pojedynczą fakturę,
- identyfikatora zbiorczego nadanego przez KSeF – przy płatności obejmującej kilka faktur.
Ważne! Numer KSeF nie jest tym samym, co numer faktury nadany przez sprzedawcę.
Numer KSeF to unikalny, 35-znakowy identyfikator nadawany przez system po przyjęciu faktury.
Kogo obejmie nowy obowiązek?
Nowy obowiązek dotyczy przede wszystkim transakcji pomiędzy dwoma czynnymi podatnikami VAT, gdy płatność realizowana jest przelewem lub innym instrumentem umożliwiającym wskazanie tytułu płatności.
Przykład:
Prowadzisz firmę i jesteś czynnym podatnikiem VAT. Otrzymujesz fakturę od dostawcy, który również jest czynnym podatnikiem VAT.
Opłacając fakturę przelewem w styczniu 2027 roku, będziesz mieć obowiązek wskazania jej numeru KSeF.
Co istotne, obowiązek może również dotyczyć podmiotu trzeciego, który reguluje należność za fakturę wystawioną na innego nabywcę.
Nie oznacza to jednak, że każdy przelew wykonywany przez przedsiębiorcę będzie wymagał numeru KSeF.
Przepis art. 108g nie obejmuje na tych samych zasadach płatności pomiędzy wszystkimi przedsiębiorcami, np. gdy nabywca jest podatnikiem zwolnionym z VAT. Osobno należy analizować płatności realizowane w mechanizmie podzielonej płatności.
Co z płatnościami za kilka faktur jednocześnie?
Przedsiębiorcy często wykonują jeden przelew obejmujący kilka faktur od tego samego dostawcy.
Od 2027 roku w takich sytuacjach będzie można wykorzystać zbiorczy identyfikator płatności wygenerowany w KSeF.
Przykładowo firma opłaca jednym przelewem pięć faktur od swojego dostawcy.
Zamiast wpisywać w tytule wszystkie numery faktur, może wygenerować identyfikator zbiorczy powiązany z tymi dokumentami.
Identyfikator będzie można uzyskać za pomocą narzędzi KSeF lub odpowiednio zintegrowanego programu finansowo-księgowego.
KSeF a split payment – również zmiany od 2027 roku
Nowy obowiązek obejmie także płatności realizowane w mechanizmie podzielonej płatności (MPP).
Od 1 stycznia 2027 roku w komunikacie przelewu MPP, w przypadku płatności za fakturę objętą nowymi zasadami, trzeba będzie wskazać numer KSeF zamiast dotychczasowego numeru faktury.
Przy zbiorczym przelewie MPP dotyczącym faktur z KSeF będzie stosowany identyfikator zbiorczy.
Dlatego przedsiębiorcy korzystający ze split payment powinni szczególnie zwrócić uwagę na dostosowanie swoich systemów bankowych i procedur płatniczych.
Co grozi za brak numeru KSeF w tytule przelewu?
To pytanie, które z pewnością zada sobie wielu przedsiębiorców.
Na dzień 23 października 2026 roku przepisy nie przewidują odrębnej, bezpośredniej kary pieniężnej za samo pominięcie numeru KSeF lub identyfikatora zbiorczego w tytule przelewu.
Nie oznacza to jednak, że można ignorować nowy obowiązek.
Od 1 stycznia 2027 roku brak wymaganego oznaczenia będzie oznaczał niedopełnienie obowiązku wynikającego z art. 108g ustawy o VAT.
Jakie mogą być praktyczne konsekwencje?
1. Trudności z identyfikacją płatności
Brak numeru KSeF może utrudnić automatyczne przyporządkowanie przelewu do konkretnej faktury, szczególnie w firmach korzystających z rozbudowanych systemów księgowych.
2. Konieczność dodatkowego wyjaśniania rozliczeń
W przypadku nieprawidłowo oznaczonego przelewu konieczne może być ręczne ustalenie, jakiej faktury dotyczy płatność.
3. Problemy organizacyjne przy płatnościach zbiorczych
Brak poprawnego identyfikatora może utrudnić uzgodnienie sald i rozliczenie kilku faktur objętych jednym przelewem.
4. Nieprawidłowości przy przygotowywaniu przelewów MPP
W przypadku split payment konieczne będzie prawidłowe uzupełnienie komunikatu przelewu. Błędy mogą wymagać poprawienia dyspozycji płatniczej, zależnie od rozwiązania stosowanego przez bank.
Warto podkreślić, że sam brak numeru KSeF w przelewie nie oznacza automatycznej utraty prawa do odliczenia VAT ani automatycznego wyłączenia wydatku z kosztów podatkowych.
Nie należy jednak utożsamiać tego z innymi naruszeniami, np. zasad obowiązkowego split payment czy dokonywania zapłaty na rachunek spoza białej listy VAT. Te obowiązki należy oceniać odrębnie.
A co z karami za błędy w KSeF od 2027 roku?
W tym miejscu należy rozróżnić dwie rzeczy:
- obowiązek wpisywania numeru KSeF podczas płatności,
- obowiązek prawidłowego wystawiania i przesyłania faktur w KSeF.
Art. 106ni ustawy o VAT przewiduje kary pieniężne za określone naruszenia zasad wystawiania i przesyłania faktur do KSeF.
Pierwotnie sankcje te miały być stosowane od 1 stycznia 2027 roku.
Jednak 20 października 2026 roku Rada Ministrów przyjęła projekt ustawy przewidujący dalsze odroczenie tych kar – do końca 2027 roku.
Zgodnie z projektem sankcje dotyczące nieprawidłowego wystawiania faktur miałyby mieć zastosowanie od 1 stycznia 2028 roku.
Na moment publikacji artykułu jest to jednak projekt, a nie obowiązująca zmiana prawa.
Co szczególnie istotne, kary określone w art. 106ni dotyczą określonych naruszeń związanych z wystawianiem i przesyłaniem faktur, a nie samego pominięcia numeru KSeF w przelewie.
Kiedy nie trzeba wpisywać numeru KSeF?
Obowiązek nie ma zastosowania do każdej formy zapłaty.
Przykładowo nie wynika on z art. 108g w przypadku:
- płatności gotówką,
- płatności kartą, w których nie ma możliwości wskazania tytułu transferu,
- płatności zaliczki przed wystawieniem faktury zaliczkowej, jeżeli nie jest ona jeszcze udokumentowana fakturą,
- rozliczeń nieobjętych zakresem art. 108g, np. gdy nabywca nie jest czynnym podatnikiem VAT.
Przewidziano również wyjątek dotyczący faktur wystawionych w trybie offline, które w związku z ogłoszoną awarią nie zostały jeszcze wprowadzone do KSeF.
Każdą sytuację należy jednak oceniać z uwzględnieniem rodzaju płatności i dokumentu.
Jak przygotować firmę na zmiany od 2027 roku?
Chociaż obowiązek zacznie być stosowany dopiero od 1 stycznia 2027 roku, przedsiębiorcy powinni wcześniej przygotować procedury płatności.
Warto:
- Sprawdzić oprogramowanie finansowo-księgowe – czy umożliwia odczytywanie numerów KSeF oraz generowanie identyfikatorów zbiorczych.
- Zweryfikować bankowość elektroniczną – szczególnie sposób przygotowywania przelewów MPP.
- Przeszkolić pracowników odpowiedzialnych za wykonywanie płatności.
- Wprowadzić zasadę weryfikowania numeru KSeF przed zatwierdzeniem przelewu.
- Ustalić sposób obsługi płatności zbiorczych i faktur wystawianych w trybach offline.
Im wcześniej zostaną uporządkowane procesy płatnicze, tym mniejsze ryzyko błędów po wejściu nowych przepisów.
Podsumowanie – o czym trzeba pamiętać?
Od 1 stycznia 2027 roku numer KSeF stanie się istotnym elementem dokonywania płatności pomiędzy czynnymi podatnikami VAT.
Zmiana obejmie zarówno zwykłe przelewy, jak i płatności realizowane w mechanizmie podzielonej płatności.
Brak numeru KSeF będzie oznaczał naruszenie ustawowego obowiązku, choć według aktualnych przepisów za samo to uchybienie nie przewidziano odrębnej kary pieniężnej.
Nowe zasady są kolejnym krokiem w cyfryzacji dokumentów i rozliczeń podatkowych.
KSeF zmienia nie tylko wystawianie faktur. Zmienia również sposób, w jaki firmy będą za nie płacić.
ATRATA – księgowość przygotowana na zmiany
W biurze rachunkowym Atrata pomagamy przedsiębiorcom przygotować się do nowych obowiązków podatkowych i uporządkować elektroniczny obieg dokumentów.
Zapewniamy obsługę księgową online i stacjonarnie, dostęp do nowoczesnego programu do wystawiania i obsługi faktur oraz indywidualnego opiekuna księgowego.
Prowadzisz działalność i chcesz mieć pewność, że Twoja księgowość nadąża za zmianami? Skontaktuj się z Atrata.
Stan prawny: 23 października 2026 r.
Podstawa prawna i źródła:
- Art. 108g oraz art. 108a ustawy z 11 marca 2004 r. o podatku od towarów i usług.
- Ministerstwo Finansów – numer KSeF i identyfikator zbiorczy.
- Ministerstwo Finansów – zasady obowiązywania KSeF i przepisy prawne.
- Projekt ustawy UD477, przyjęty przez Radę Ministrów 20 października 2026 r. – odroczenie kar związanych z wystawianiem faktur w KSeF.